Ažurirano: studeni 2026. Koje poreze plaćaju privatni iznajmljivači u Hrvatskoj? Vodič kroz paušal po krevetu, PDV na provizije, rokove, račune i promjene za 2027.


Dodatnu zbrku stvara činjenica da porez na dohodak, turistička pristojba i turistička članarina nisu isto, iako ih iznajmljivači često zajedno nazivaju davanjima po krevetu. U ovom vodiču razjašnjavamo razlike i objašnjavamo kako se pojedine obveze utvrđuju.
Za većinu fizičkih osoba koje pružaju ugostiteljske usluge u domaćinstvu, najvažniji je paušalni porez na dohodak od iznajmljivanja. Njegova visina ovisi o broju registriranih osnovnih kreveta, odnosno odgovarajućih smještajnih jedinica, i odluci grada ili općine u kojoj se objekt nalazi.
Ovisno o načinu poslovanja, iznajmljivač može imati i druge porezne obveze:
1. Paušalni porez na dohodak - najčešći oblik oporezivanja privatnog smještaja u domaćinstvu.
2. Porez na dohodak od samostalne djelatnosti - kada se dohodak utvrđuje prema poslovnim knjigama.
3. Porez na dobit - kod trgovačkih društava i drugih obveznika koji posluju u sustavu poreza na dobit.
4. Porez na dodanu vrijednost (PDV) - kada iznajmljivač uđe u sustav PDV-a ili kada nastane obveza obračuna PDV-a na određene primljene usluge, primjerice proviziju inozemne platforme.
Uz navedeno, iznajmljivači imaju obveze plaćanja turističke pristojbe i turističke članarine. To nisu porezi na dohodak i uređeni su posebnim propisima.
Prirez porezu na dohodak više se ne plaća. Ukinut je 1. siječnja 2024. godine.
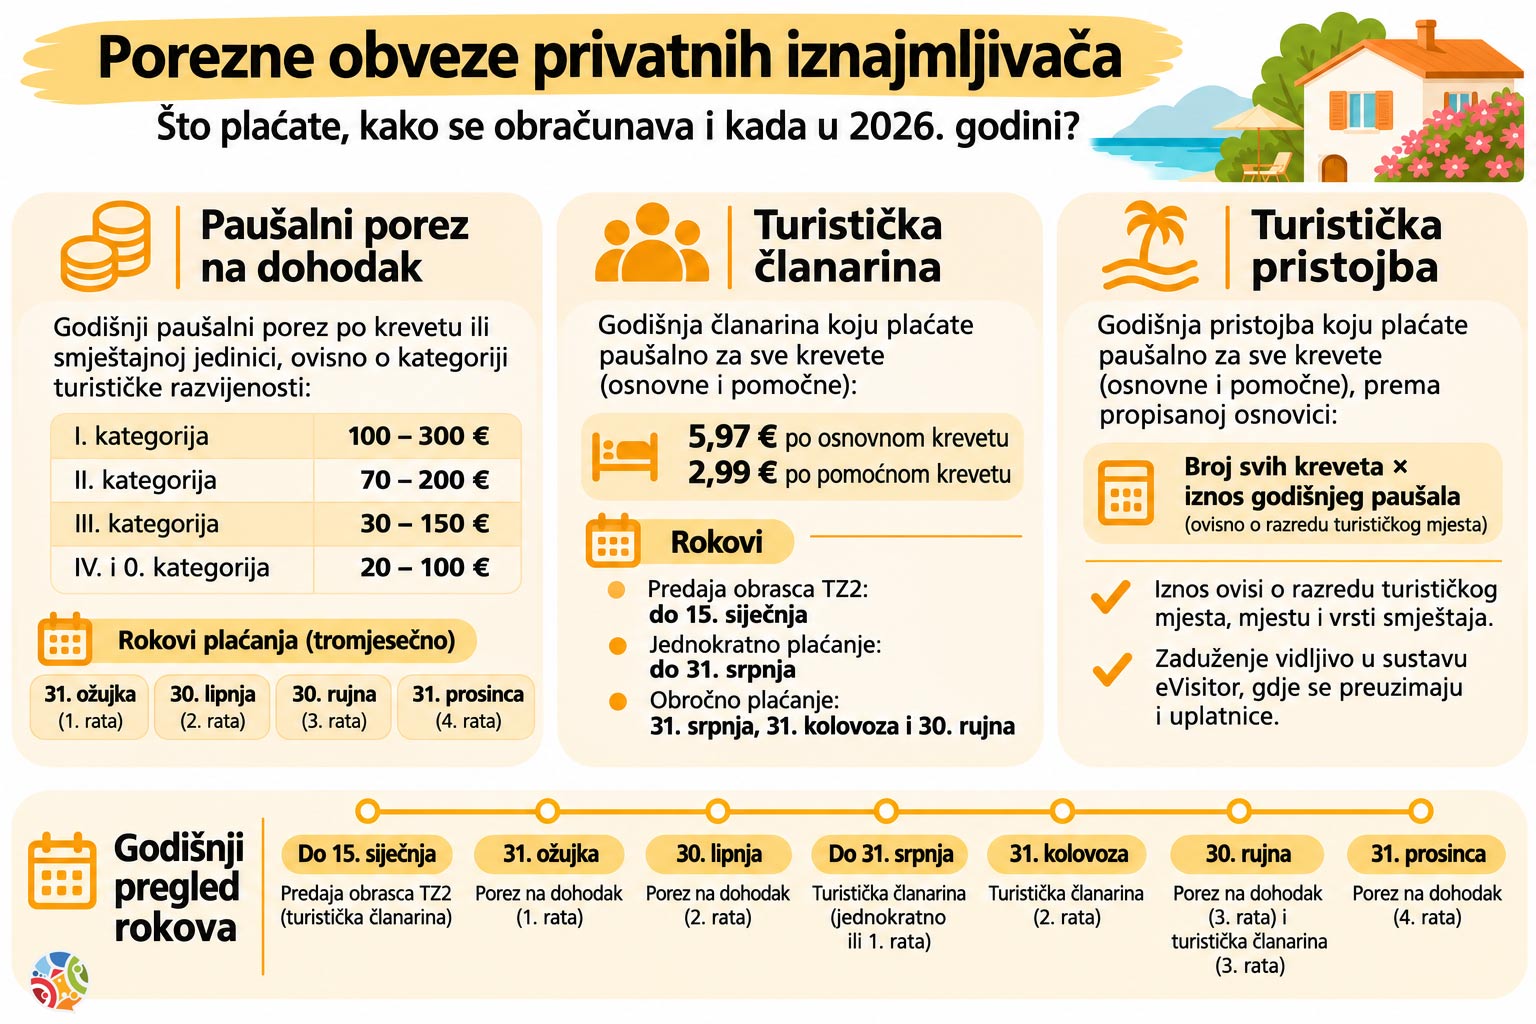
Paušalni porez na dohodak oblik je oporezivanja u kojem se godišnja porezna obveza ne utvrđuje prema stvarno ostvarenim prihodima i rashodima, nego prema unaprijed propisanim kriterijima.
To znači da iznajmljivač s jednakim brojem osnovnih kreveta na području na kojem vrijedi ista lokalna porezna odluka plaća jednak godišnji paušal, neovisno o tome koliko je noćenja ostvario i po kojoj cijeni iznajmljuje smještaj.
Prednost je jednostavnost i predvidljivost. Nedostatak je što paušal ne odražava nužno stvarnu ekonomsku uspješnost pojedinog objekta.
Paušalno se može oporezivati fizička osoba - građanin kojoj je odobreno pružanje ugostiteljskih usluga u domaćinstvu i koja ispunjava propisane uvjete.
Među osnovnim uvjetima su:
Važno je razlikovati privatnog iznajmljivača koji paušalno plaća porez na dohodak od imovine od obrtnika koji može biti paušalno oporezovan prema pravilima za samostalnu djelatnost. Iako se u oba slučaja koristi izraz paušalac, riječ je o različitim poreznim režimima.
Važno: Za iznajmljivače koji nisu porezni rezidenti Republike Hrvatske vrijede posebna pravila oporezivanja, ovisno o državi njihove porezne rezidentnosti, statusu u sustavu PDV-a i primjenjivim ugovorima o izbjegavanju dvostrukog oporezivanja.
Od 2025. godine zakonski raspon paušalnog poreza ovisi o kategoriji turističke razvijenosti grada ili općine prema Indeksu turističke razvijenosti (ITR).
Indeks turističke razvijenosti (ITR) pokazatelj je kojim se mjeri i uspoređuje turistička razvijenost hrvatskih gradova i općina na temelju turističkog prometa, smještajnih kapaciteta i zaposlenosti u turizmu. Izračunava ga Institut za turizam, a prema njegovim vrijednostima jedinice lokalne samouprave razvrstavaju se u pet kategorija turističke razvijenosti, koje se koriste za određivanje zakonskih raspona paušalnog poreza.
Indeks ne mjeri stvarnu zaradu pojedinog iznajmljivača. O tome koliko je takav kriterij prikladan za oporezivanje privatnog smještaja detaljnije pišemo u članku Zašto turistička razvijenost određuje porez privatnih iznajmljivača?
Osnovni izračun jednostavan je:
broj osnovnih kreveta × godišnji paušal po krevetu = godišnja porezna obveza
Primjerice, iznajmljivač ima dva apartmana, svaki s četiri osnovna kreveta. Ukupno ima osam osnovnih kreveta.
Ako je grad ili općina odredila paušal od 150,00 eura po krevetu, godišnja obveza iznosi:
8 × 150,00 € = 1.200,00 € godišnje
Porez se plaća u četiri tromjesečne rate po 300,00 eura.
U obračun se uzima broj kreveta utvrđen rješenjem o odobrenju. Pomoćni kreveti koji su kao takvi evidentirani ne ulaze u osnovicu paušalnog poreza
Za kampove, kamp-odmorišta i objekte za robinzonski smještaj primjenjuje se odgovarajući broj smještajnih jedinica.
Da. Paušalni porez ne ovisi o popunjenosti ni o ostvarenom prihodu. Iznajmljivač koji je tijekom sezone ostvario 30 noćenja u pravilu plaća jednak godišnji paušal kao iznajmljivač s jednakim brojem kreveta i istom lokalnom poreznom stopom koji je ostvario 150 noćenja. Na visinu paušala ne utječe ni to iznajmljuje li se objekt tijekom cijele godine ili samo nekoliko ljetnih mjeseci.
Ako se rješenje o odobrenju izdaje ili prestaje vrijediti tijekom godine, godišnji paušalni porez može se utvrditi razmjerno broju tromjesečja u kojima je iznajmljivač imao važeće rješenje. Međutim, takav se obračun ne primjenjuje ako iznajmljivač nakon odjave u istoj ili sljedećoj poreznoj godini ponovno prijavi istu djelatnost za isti objekt. Privremeno neiznajmljivanje, bez formalnog prestanka odobrene djelatnosti, ne oslobađa od plaćanja paušala.
Godišnji paušal plaća se tromjesečno, u četiri jednaka dijela, do kraja svakog tromjesečja:
Porezna uprava utvrđuje obvezu rješenjem. Podatke o zaduženjima i plaćanjima iznajmljivač može provjeravati i putem sustava ePorezna.
Privatni iznajmljivač koji paušalno plaća porez na dohodak od imovine ne vodi poslovne knjige kao obrtnik koji dohodak utvrđuje prema stvarnim primicima i izdacima. Međutim, obvezan je izdavati račune i voditi Evidenciju o prometu (obrazac EP). U evidenciju se upisuju svi izdani računi, neovisno o tome jesu li naplaćeni. Evidencija se vodi kronološki i zasebno za svaku kalendarsku godinu.
Evidencija je važna i kada iznajmljivač posluje preko internetskih platformi. To što platforma naplati proviziju ne znači da se u evidenciju automatski upisuje samo iznos koji je iznajmljivaču preostao nakon njezina odbitka. Potrebno je razlikovati puni iznos usluge smještaja od troška posredovanja, uz uvažavanje ugovorenog modela naplate.
Nakon dobivanja rješenja za pružanje ugostiteljskih usluga u domaćinstvu, iznajmljivač mora osigurati da je pravilno evidentiran u Registru poreznih obveznika (RPO). Prema važećim pravilima, za početak obavljanja djelatnosti i relevantne promjene propisana je prijava u roku od osam dana.
Poreznoj upravi potrebno je prijaviti i promjene koje utječu na porezni status ili utvrđivanje obveze, primjerice promjenu broja osnovnih kreveta, prestanak djelatnosti ili prelazak na drukčiji način oporezivanja. Prijave se mogu podnositi odgovarajućim obrascima i putem dostupnih elektroničkih usluga Porezne uprave.
Za 2027. predloženo je proširenje mogućnosti da Porezna uprava, na temelju podataka kojima već raspolaže, po službenoj dužnosti upiše poreznog obveznika u registar. Dok izmjene ne stupe na snagu, iznajmljivači trebaju postupati prema važećim pravilima.
Porez na dodanu vrijednost jedno je od područja koje izaziva najviše nedoumica, osobito kod iznajmljivača koji koriste Booking.com, Airbnb i druge međunarodne platforme.
Najvažnije je razlikovati dvije situacije:
Prva: Iznajmljivač nije u redovnom sustavu PDV-a, ali mora obračunati hrvatski PDV na određenu uslugu koju je primio od inozemnog poduzetnika.
Druga: Iznajmljivač je u sustavu PDV-a i mora obračunavati PDV na vlastite oporezive usluge smještaja.
To nisu iste obveze.
PDV identifikacijski broj služi za potrebe prekograničnih transakcija za koje je propisana identifikacija u sustavu PDV-a. Hrvatski PDV identifikacijski broj sastoji se od oznake HR i osobnog identifikacijskog broja (OIB).
Privatni iznajmljivač koji prima određene usluge od poreznih obveznika iz drugih država članica Europske unije mora pravodobno zatražiti PDV identifikacijski broj, u pravilu prije početka primanja takvih usluga. Zahtjev se podnosi putem obrasca P-PDV.
Dobivanje PDV identifikacijskog broja ne znači samo po sebi ulazak u redovni sustav PDV-a. Iznajmljivač može ostati mali porezni obveznik u odnosu na vlastite usluge smještaja, a istodobno imati obvezu obračuna i prijave PDV-a na određene primljene inozemne usluge.
Ovisno o vrsti i zemlji pružatelja usluge, obveze mogu uključivati obrazac PDV te, za odgovarajuće transakcije unutar Europske unije, obrazac PDV-S.
Ne treba pretpostaviti da se isti skup obrazaca primjenjuje na svaku platformu. Važno je utvrditi tko je stvarni pružatelj usluge, u kojoj je državi registriran i kakav je račun izdao. Obračun i prijavu potrebno je provesti prema rokovima koji vrijede za odgovarajuće porezno razdoblje.
Od 1. siječnja 2026. rok za predaju obrazaca PDV i PDV-S produljen je do posljednjeg dana tekućeg mjeseca za prethodno obračunsko razdoblje. Primjerice, ako je inozemna platforma iznajmljivaču obračunala proviziju u kolovozu 2026., odgovarajuće prijave za kolovoz potrebno je podnijeti najkasnije do 30. rujna 2026. U istom roku dospijeva i plaćanje obračunanog PDV-a. Ako posljednji dan roka pada na neradni dan, primjenjuju se opća pravila o pomicanju roka.
Obrazac PDV-S podnosi se za propisane transakcije s poreznim obveznicima iz drugih država članica Europske unije.
Prag za oslobođenje malih poreznih obveznika u Hrvatskoj od 1. siječnja 2025. iznosi 60.000,00 eura godišnjeg prometa, uz zakonom propisana pravila o tome koje se isporuke uključuju u njegov izračun.
Prijeđe li iznajmljivač taj primjenjivi prag, nastaju obveze povezane s ulaskom u redovni sustav PDV-a. Ulazak u sustav PDV-a znači i promjenu načina poreznog tretmana djelatnosti, pa je potrebno provjeriti posljedice za dotadašnji paušalni porez na dohodak.
Za oporezive usluge smještaja koje ispunjavaju propisane uvjete primjenjuje se snižena stopa PDV-a od 13%. Obveznik PDV-a može, pod propisanim uvjetima, ostvariti pravo na odbitak pretporeza. No istodobno ima šire obveze obračuna, evidencije i izvještavanja.
Zato prelazak u sustav PDV-a nije samo pitanje primjene porezne stope na računu, nego i ukupne organizacije poslovanja.
Nisu svi iznajmljivači paušalni porezni obveznici. Kod utvrđivanja dohotka od samostalne djelatnosti, porezna osnovica proizlazi iz razlike između poslovnih primitaka i porezno priznatih izdataka, prema propisanim evidencijama i pravilima.
Takav se sustav primjenjuje kada su ispunjeni zakonski uvjeti za utvrđivanje dohotka prema poslovnim knjigama ili kada porezni obveznik odabere dopušteni prijelaz na takav način oporezivanja. Za razliku od paušalnog modela, ovdje stvarni poslovni rezultati utječu na oporezivi dohodak.
Ovisno o poreznom statusu i djelatnosti, obveze uključuju propisane evidencije kao što su:
Porezne stope i razredi za dohodak od samostalne djelatnosti uređeni su važećim Zakonom o porezu na dohodak i odlukama nadležnih jedinica lokalne samouprave. Za razliku od starijeg sustava, više ne postoji jedinstvena tablica državnih stopa koja bi vrijedila za sve porezne obveznike neovisno o mjestu prebivališta.
Ne postoji odgovor koji vrijedi jednako za sve iznajmljivače. Paušal je jednostavniji i administrativno manje zahtjevan. Međutim, ne uzima u obzir stvarne troškove poslovanja.
Oporezivanje prema poslovnim knjigama omogućuje utvrđivanje dohotka prema poslovnim rezultatima i priznavanje propisanih izdataka, ali zahtijeva detaljnije evidencije i može donijeti dodatne obveze. Pri usporedbi treba uzeti u obzir godišnje prihode, ulaganja, troškove održavanja, porezne stope, doprinose kada su primjenjivi i trošak računovodstva. Zbog toga se promjena poreznog modela ne bi trebala temeljiti samo na usporedbi godišnjeg paušala s očekivanim porezom na dohodak.
Porez na dobit prvenstveno je važan za iznajmljivače koji posluju putem trgovačkog društva i za druge porezne obveznike na koje se primjenjuju pravila oporezivanja dobiti. Kod poreza na dobit polazi se od računovodstvenog rezultata, uz porezna usklađenja propisana zakonom.
U Hrvatskoj se primjenjuju dvije osnovne stope poreza na dobit:
Osnivanje trgovačkog društva ne znači automatski da će ukupno porezno opterećenje biti povoljnije. Uz porez na dobit treba uzeti u obzir način isplate ostvarene dobiti vlasnicima, obveze prema zaposlenima, računovodstvo, eventualni PDV i ostale troškove poslovanja. Prelazak na poslovne knjige ne znači samo promjenu načina obračuna poreza, nego može imati posljedice za obvezu doprinosa i druge obveze, ovisno o pravnom i osiguraničkom statusu osobe. Zato je pri odabiru između iznajmljivanja u domaćinstvu, obrta i trgovačkog društva potrebno promatrati cjelokupan poslovni model.
Iako nisu porezi na dohodak, turistička pristojba i turistička članarina redovite su obveze većine privatnih iznajmljivača.
Privatni iznajmljivači koji pružaju usluge smještaja u domaćinstvu turističku pristojbu u pravilu plaćaju u godišnjem paušalnom iznosu prema propisanoj osnovici. Visinu paušalne turističke pristojbe za pojedine gradove i općine određuje nadležna županijska skupština, unutar zakonskih i podzakonskih granica. Za privatne iznajmljivače u domaćinstvu uobičajeni rokovi plaćanja paušalne turističke pristojbe su 31. srpnja, 31. kolovoza i 30. rujna, uz mogućnost jednokratnog plaćanja.
Za razliku od paušalnog poreza na dohodak, godišnja turistička pristojba obračunava se i za osnovne i za pomoćne krevete evidentirane u smještajnom kapacitetu utvrđene rješenjem
Turistička članarina također je zasebna obveza uređena Zakonom o članarinama u turističkim zajednicama.
Za fizičke osobe koje pružaju ugostiteljske usluge u domaćinstvu propisan je poseban način obračuna godišnjeg paušalnog iznosa, ovisno o vrsti i kapacitetu smještaja. Članarina nije isto što i porez na dohodak, niti se iznos paušalnog poreza može koristiti kao osnovica za njezin izračun.
| Obveza | Iznos ili rok |
|---|---|
| Godišnja članarina po osnovnom krevetu | 5,97 € |
| Godišnja članarina po pomoćnom krevetu | 2,99 € |
| Predaja obrasca TZ2 | Do 15. siječnja tekuće godine |
| Jednokratno plaćanje | Do 31. srpnja |
| Obročno plaćanje | 31. srpnja, 31. kolovoza i 30. rujna |
Pomoćni kreveti ne ulaze u osnovicu paušalnog poreza na dohodak, ali ulaze u obračun turističke članarine. Obrazac TZ2 s obračunom članarine predaje se elektronički putem ePorezne ili mPorezne. Za iznajmljivače koji tijekom godine prvi put dobiju rješenje vrijede posebna pravila i rokovi.
Važno: porez na dohodak, turistička pristojba i turistička članarina tri su odvojene obveze. Za svaku treba provjeriti odgovarajući propis, rješenje ili zaduženje.
Privatni iznajmljivači koji kao fizičke osobe pružaju ugostiteljske usluge u domaćinstvu, plaćaju paušalni porez na dohodak od imovine i nisu u sustavu PDV-a, nisu obveznici fiskalizacije računa gostima niti razmjene eRačuna samo po osnovi te djelatnosti.
To ne znači da ne moraju izdavati račune. Račun za pruženu uslugu smještaja obvezan je bez obzira na to plaća li gost gotovinom, karticom, bankovnom uplatom ili putem rezervacijske platforme.
Za iznajmljivače koji su u sustavu PDV-a, obrte i trgovačka društva obveze fiskalizacije ovise o njihovu poreznom statusu, vrsti računa i primatelju usluge. Pritom treba razlikovati fiskalizaciju računa izdanih krajnjim potrošačima od izdavanja, zaprimanja i fiskalizacije eRačuna u poslovanju između poreznih obveznika.
U studenome 2026. u zakonodavnom je postupku prijedlog izmjena Zakona o porezu na dohodak kojim se predviđa povećanje najnižih dopuštenih iznosa godišnjeg paušalnog poreza u turistički najrazvijenijim gradovima i općinama.
Predložene promjene odnose se na prvu i drugu kategoriju turističke razvijenosti. Predloženo je i povećanje zakonski zadanih iznosa koji se primjenjuju ako lokalna samouprava ne donese odgovarajuću odluku: u prvoj kategoriji s 200 na 225 eura, a u drugoj sa 135 na 150 eura.
To ne znači da će svim iznajmljivačima u prvoj i drugoj kategoriji porez automatski porasti. Ako je grad ili općina već propisala iznos koji zadovoljava novi minimum, povećanje donje zakonske granice samo po sebi ne znači nužno povećanje pojedinačnog zaduženja.
Prijedlog predviđa i poseban rok za donošenje i dostavu lokalnih odluka u 2027. godini, do 1. ožujka, kako bi se nove odredbe mogle provesti već tijekom 2027., a ne tek od 2028.
Budući da je riječ o prijedlogu zakona, konačne obveze ovisit će o usvojenom tekstu i odlukama gradova i općina.
Da, ako je i dalje obveznik godišnjeg paušalnog poreza. Sama činjenica da tijekom sezone nije ostvario noćenja ne ukida poreznu obvezu.
Ne, pomoćni kreveti evidentirani kao takvi ne uključuju se u osnovicu paušalnog poreza. Za obračun je mjerodavan broj osnovnih kreveta prema rješenju.
Ne. Paušal se utvrđuje prema broju osnovnih kreveta ili odgovarajućih smještajnih jedinica i lokalno propisanom iznosu, a ne prema broju zvjezdica ili cijeni noćenja.
Ne samo zbog korištenja platforme. Međutim, može imati obvezu pribavljanja PDV identifikacijskog broja te obračuna i prijave hrvatskog PDV-a na primljenu uslugu posredovanja.
Govorimo li o obvezi iznajmljivača izvan redovnog sustava PDV-a za primljenu uslugu inozemne platforme, PDV se obračunava na naknadu za tu uslugu, odnosno proviziju. Drukčija pravila vrijede kada je iznajmljivač u sustavu PDV-a i obračunava PDV na vlastitu uslugu smještaja.
Za visinu paušala mjerodavna je odluka grada ili općine na čijem se području nalazi smještajni objekt, a ne mjesto prebivališta iznajmljivača.
Ne. Privatni iznajmljivač koji paušalno plaća porez na dohodak od imovine nema obvezu vođenja poslovnih knjiga kakve vode obrtnici koji dohodak utvrđuju prema stvarnim primicima i izdacima. Ipak, mora voditi propisane evidencije i ispunjavati porezne obveze. Kod poslovanja s inozemnim platformama, ulaska u sustav PDV-a ili promjene poreznog modela stručna računovodstvena pomoć može biti posebno korisna.
Porezni sustav za iznajmljivače nije jednostavan zato što se više različitih obveza često pojavljuje istodobno. Najčešće pogreške nastaju kada se poistovjećuju paušalni porez i turistička pristojba, kada se zanemari PDV na provizije inozemnih platformi ili kada iznajmljivač pretpostavi da se na njega primjenjuju ista pravila kao na obrt ili trgovačko društvo.
Posebno je važno pratiti promjene lokalnih odluka o paušalnom porezu. Zakonski raspon određuje granice, ali stvarni godišnji iznos može ovisiti o konkretnoj odluci grada ili općine.
Paušalno oporezivanje za mnoge male iznajmljivače ostaje jednostavan i predvidljiv način plaćanja poreza. No nije nužno najpovoljniji model u svakoj poslovnoj situaciji. Cilj dobrog poreznog planiranja nije izbjeći porez, nego razumjeti koje obveze postoje, kada nastaju i kako organizirati poslovanje bez nepotrebnih troškova i rizika.
"Plaćanje poreza boli...", izjavio je čuveni škotski proizvođač viskija Thomas R. Dewar. Ali je i neizbježno. Uzaludno je tražiti načine za izbjegavanje plaćanja poreza, ali je svakako potrebno optimizirati poslovanje kako ne biste plaćali i ono što ne morate. Pritom je najbolje posavjetovati se s knjigovođom ili poreznim savjetnikom. U međuvremenu, nabacite osmijeh, izbacite piće na stol i dočekajte gosta s dobrodošlicom, jer briga o gostu je naše najbolje poslovno ulaganje.

 Prijavi se
 Prijavi se
Turistička članarina - obveza svakog iznajmljivača apartmana
Apartmanija.hr prijava


