Turistički razvijenija destinacija, veći paušalni porez po krevetu. Na toj se logici temelji oporezivanje privatnog smještaja u Hrvatskoj. Zašto je indeks osmišljen za praćenje turističkog razvoja kriterij za određivanje porezne obveze? Analiziramo kriterije i mogućnosti pravednijeg oporezivanja


U četvrtak, 5. studenoga, Vlada je u saborsku proceduru uputila konačni Nacrt konačnog prijedloga zakona o izmjenama i dopunama Zakona o porezu na dohodak, kao dio paketa poreznih izmjena koje bi na snagu trebale stupiti 1. siječnja 2027. Spomenuti nacrt predviđa, između ostalog, i povećanje stope paušala za privatne iznajmljivače na područjima I. i II. kategorije turističke razvijenosti s dosadašnjih 100,00 na 150,00 eura, odnosno, sa 70,00 na 100,00 eura. U slučaju da lokalne samouprave ne donesu odluku o visini paušala u propisanom roku, osnovica za obračun bi iznosila 225,00, odnosno, 150,00 eura, ovisno o kategoriji turističke razvijenosti mjesta.
Važno je napomenuti da se radi o prijedlogu koji još nije izglasan. Međutim, jasno je da je zakonodavcu važno da do povećanja dođe što prije. Redovni rok za izmjenu odluka o visini paušalnog poreza je do 15. prosinca za iduću godinu, ali ovaj prijedlog zakona predviđa iznimku za 2027. godinu. Tako bi gradovi i općine imali izniman rok do 1. ožujka 2027. za donošenje i dostavu novih odluka Poreznoj upravi. Time se omogućuje provedba novih poreznih pravila već tijekom 2027., umjesto 2028., kako bi to bilo da nije izvanrednog roka za odlučivanje o visini poreza u razvijenijim turističkim mjestima.
Zamislimo dva apartmana u istoj općini. Oba imaju četiri registrirana kreveta. Jedan je uz more, ima pogled, dobro je opremljen i ostvaruje 18.000,00 eura prihoda godišnje. Drugi se nalazi nekoliko kilometara dalje, nema pogled na more i ostvaruje 6.000,00 eura. Uz godišnji paušalni porez u toj općini od 150,00 eura po krevetu, oba iznajmljivača platit će 600,00 eura paušalnog poreza na dohodak. Prvome će porez biti tek 3,3% godišnjeg prihoda, a drugome 10%. Riječ je o istom porezu, ali sasvim različitom relativnom opterećenju.
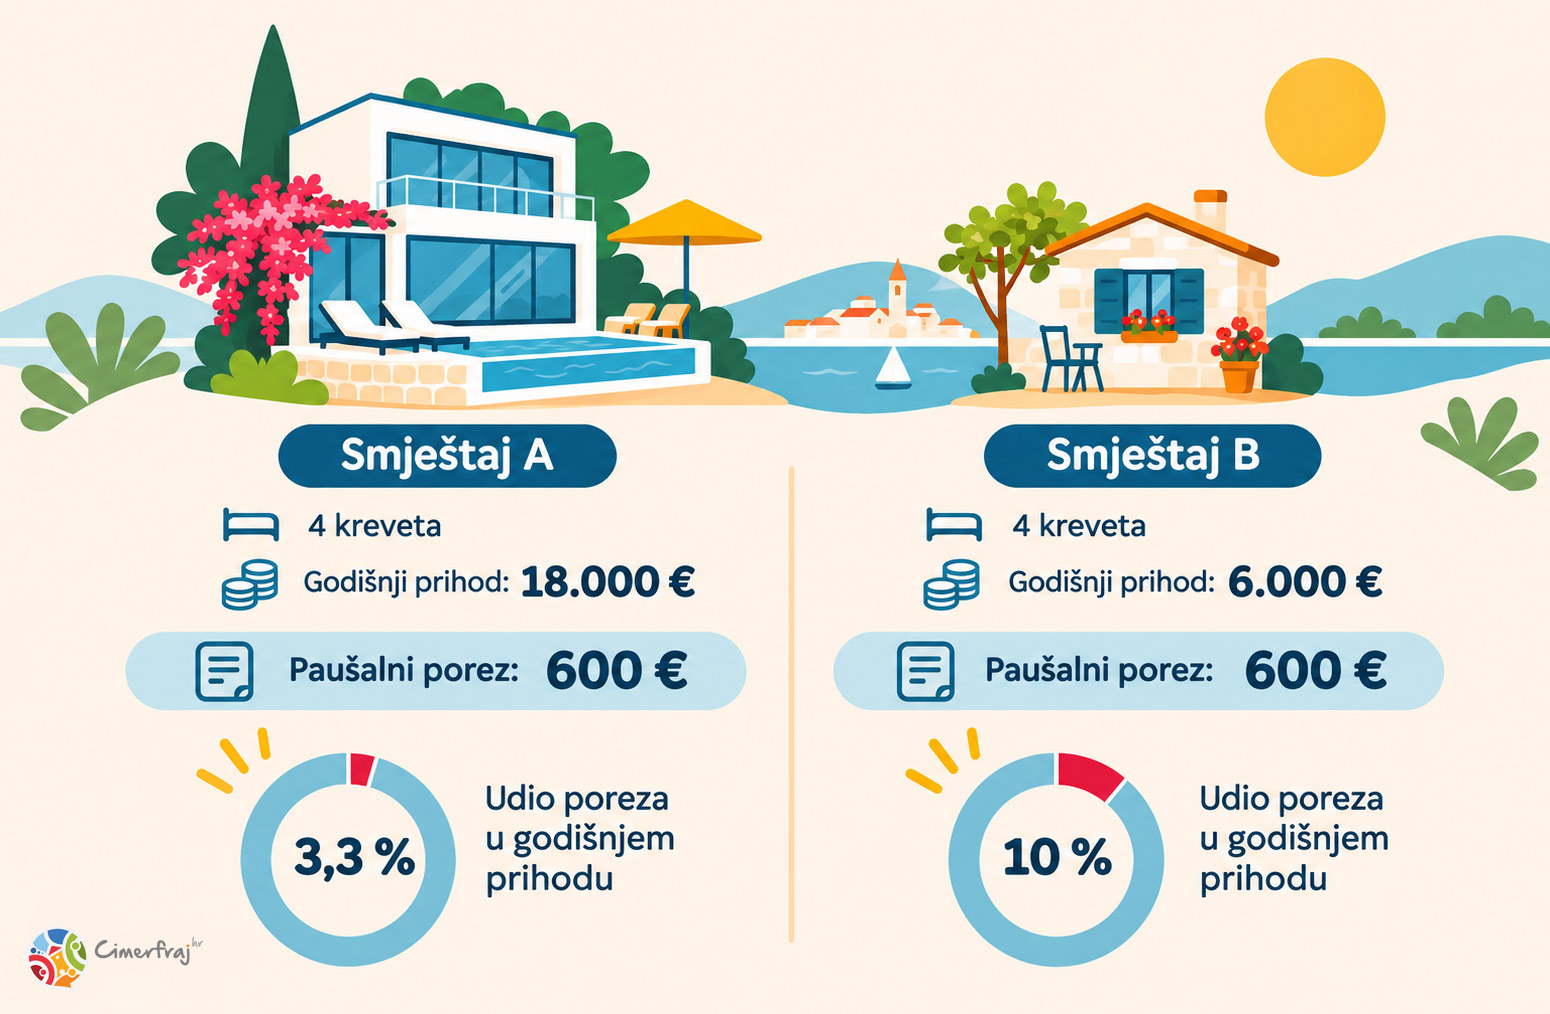
Ovaj zamišljeni primjer pokazuje jednu od temeljnih značajki paušalnog oporezivanja i ono što svi već znamo - paušalna porezna obveza ne ovisi o stvarno ostvarenom prihodu. Međutim, u hrvatskom sustavu postoji još jedna posebnost. Visina paušala ovisi o turističkoj razvijenosti grada ili općine u kojoj se smještaj nalazi. Pitamo se zašto i kako je turistička razvijenost postala porezni kriterij
Izmjenama Zakona o porezu na dohodak iz prosinca 2024. godine uvedeni su različiti rasponi godišnjeg paušalnog poreza po krevetu, ovisno o kategoriji turističke razvijenosti jedinice lokalne samouprave. Do tada se iznosi nisu određivali prema tom modelu. Novim je sustavom turistički razvijenijim područjima propisan viši raspon, a konačni iznos unutar zakonskih granica određuju gradovi i općine.
Logika je na prvi pogled razumljiva. Razvijenije turističke destinacije u pravilu imaju snažniju potražnju, veći turistički promet i bolje šanse za ostvarivanje većeg prihoda od iznajmljivanja turističkog smještaja
Međutim, takav pristup diskriminira pojedine iznajmljivače u istom mjestu jer država poreznu obvezu privatnog iznajmljivača povezuje s turističkim rezultatima područja na kojem se njegov objekt nalazi.
Indeks može pokazati koliko je turizam važan i razvijen na nekom području, ali ne može odgovoriti na pitanja:
Štoviše, jednak porez po krevetu plaća vlasnik vile s četiri zvjezdice, bazenom i pogledom na zaljev, koji noćenje naplaćuje 200,00 eura po osobi, kao i baka Kata, koja postelju u svojoj sobi na rubu naselja iznajmljuje za 20,00 eura. Upravo se u toj fiktivnoj usporedbi najbolje vidi nerazmjer ovakvog sustava oporezivanja. Dok vlasnik vile paušalno porezno opterećenje može doživljavati kao blagodat, našoj baki Kati svako novo povećanje dodatno steže omču oko vrata.
Indeks turističke razvijenosti, poznat pod kraticom ITR, izračunava Institut za turizam. Njegova je svrha pružiti analitičku podlogu za praćenje turističkog razvoja i oblikovanje turističke politike.
Indeks se temelji na pet osnovnih pokazatelja:
Svaki se pokazatelj promatra u apsolutnom i relativnom obliku. Primjerice, uz ukupan broj turističkih noćenja uzima se u obzir i broj noćenja po stanovniku. Tako nastaje deset pokazatelja na temelju kojih se izračunava indeks i određuje kategorija turističke razvijenosti. Među njima nema prihoda privatnih iznajmljivača, njihovih troškova, prosječne cijene noćenja ni ostvarene dobiti.
To ne znači da je indeks loše osmišljen. On mjeri ono za što je namijenjen - turističku razvijenost određenog prostora. Pitanje je koliko je prikladno taj pokazatelj koristiti i kao mjerilo porezne sposobnosti pojedinog iznajmljivača.
Uspješnost privatnog smještaja ovisi o mnogo više čimbenika nego što ih može obuhvatiti indeks razvijenosti. Lokacija objekta, udaljenost od plaže, prometna povezanost, kvaliteta opreme, ulaganja u održavanje, dostupnost parkirališta, sezonalnost i struktura gostiju utječu na cijenu i popunjenost. Čak i unutar istoga grada razlike mogu biti velike.
Apartman u povijesnoj jezgri ili neposredno uz more može ostvarivati znatno veći prihod od jednako velikog apartmana u udaljenijem kvartu. Oba se, međutim, nalaze u istoj kategoriji turističke razvijenosti i podliježu istom lokalno utvrđenom paušalu po krevetu
Razlika postaje još izraženija kada uspoređujemo destinacije s različitim obilježjima turističke ponude. Grad s razvijenim hotelskim sektorom, velikim brojem zaposlenih u turizmu i snažnim turističkim prometom može ostvariti visok indeks razvijenosti. No to ne znači da mali iznajmljivači na njegovu području ostvaruju jednako dobre rezultate.
Turistička razvijenost opisuje destinaciju. Prihod opisuje poslovanje. Ta dva podatka mogu biti povezana, ali nisu isto
Postoje tri važna razloga koja objašnjavaju logiku takvog sustava, iako nisu svi izričito navedeni kao zakonodavni motivi.
Prvi je jednostavnost. Broj registriranih kreveta i kategorija turističke razvijenosti dostupni su administrativni podaci. Porez je moguće odrediti bez praćenja svakog pojedinačnog računa, troška i ostvarenog prihoda.
Drugi je teritorijalna razlika. Turizam nema jednaku gospodarsku važnost u svim dijelovima Hrvatske. Sustav omogućuje različite porezne raspone ovisno o razvijenosti destinacije, uz određenu slobodu gradova i općina da odrede iznose unutar zakonskih granica.
Treći je upravljanje turističkim razvojem. Indeks turističke razvijenosti izvorno je osmišljen kao alat za analizu i vođenje turističke politike, uključujući prepoznavanje teritorijalnih neravnomjernosti. Njegova uporaba za određivanje poreznih razreda naknadno mu daje i fiskalnu funkciju.
U svemu tome postoji zanimljiv paradoks. Indeks se temelji na broju kreveta, turista, noćenja, hotelskih kapaciteta i zaposlenih u turizmu, u apsolutnim i relativnim vrijednostima. U njemu nema ostvarenog prihoda niti popunjenosti smještaja pojedinog iznajmljivača. Zato visoka turistička razvijenost može biti pokazatelj snažne turističke aktivnosti na području, ali nije pokazatelj da svaki iznajmljivač ondje ostvaruje visoku zaradu.
Paušalno oporezivanje ima prednosti koje ne treba zanemariti. Jednostavno je, predvidljivo i administrativno manje zahtjevno. Iznajmljivač unaprijed zna svoju godišnju obvezu, a porez se ne mora obračunavati prema svakom pojedinačnom prihodu i rashodu. No jednostavnost dolazi s određenom cijenom. Sustav ne razlikuje uspješnije od manje uspješnih iznajmljivača s jednakim brojem kreveta na području iste jedinice lokalne samouprave.
Oporezivanje prema stvarnim prihodima i rashodima zahtijevalo bi drukčiji sustav evidencije i obračuna. Takav bi model mogao bolje pratiti pojedinačne poslovne rezultate, ali bi istodobno povećao administrativne zahtjeve. Zato rasprava o pravednosti paušala nije jednostavan izbor između dobrog i lošeg sustava. Riječ je o odnosu između jednostavnosti oporezivanja i prilagodbe porezne obveze stvarnoj ekonomskoj aktivnosti.
Postoji još jedno pitanje koje se rijetko postavlja. Indeks turističke razvijenosti nije samo pokazatelj gospodarske aktivnosti. On govori i o intenzitetu turizma na određenom području.
Velik broj smještajnih kapaciteta, turista i noćenja može značiti gospodarsku korist, ali i povećane zahtjeve prema komunalnoj infrastrukturi, prometu, gospodarenju otpadom i javnom prostoru. Iz te perspektive moguće je argumentirati da turistički intenzivnija područja trebaju imati više porezno opterećenje.
Međutim, ostaje pitanje koliko je broj registriranih kreveta pojedinog iznajmljivača precizan pokazatelj njegova stvarnog utjecaja na destinaciju. Četiri kreveta koja se koriste trideset dana godišnje i četiri kreveta koja su popunjena stotinu i pedeset dana ne stvaraju jednak turistički promet. Ipak, ako se nalaze u istoj općini, njihova je godišnja paušalna porezna obveza jednaka.
Želi li politika utjecati na održivost turističkog razvoja, trebalo bi jasno definirati što se njome želi postići i kako će se mjeriti rezultati.
S obzirom na to da se velik dio podataka za izračun Indeksa turističke razvijenosti već prikuplja kroz sustav eVisitor, nameće se pitanje bi li se pri određivanju paušalnog poreza mogla uzeti u obzir i stvarna popunjenost kapaciteta pojedinog iznajmljivača. Time bi se porezno opterećenje barem djelomično povezalo s ostvarenim turističkim prometom, bez uvođenja dodatnih obveza prijavljivanja prihoda i rashoda. Takav model ne bi u potpunosti riješio pitanje porezne pravednosti jer popunjenost nije isto što i zarada. Ipak, mogao bi biti korak prema sustavu koji bolje razlikuje iznajmljivače prema stvarnom opsegu poslovanja, a ne samo prema broju registriranih kreveta i turističkoj razvijenosti njihove destinacije
U ovoj je raspravi važno razlikovati pojedina davanja. Turistička pristojba i članarina turističkoj zajednici imaju drukčije pravne osnove i namjene od poreza na dohodak. Paušalni porez privatnih iznajmljivača porez je na dohodak od iznajmljivanja, iako se njegova visina ne određuje prema stvarno ostvarenom dohotku. Upravo zato povezivanje tog poreza s turističkom razvijenošću otvara zanimljivo pitanje. Oporezuje li se prvenstveno pretpostavljena ekonomska sposobnost iznajmljivača ili se porez koristi i kao instrument upravljanja turističkim razvojem? Ta se dva cilja ne moraju isključivati, ali nisu jednaka.
Jedan mogući pristup bio bi zadržati paušalno oporezivanje, ali ga dodatno prilagoditi stvarnim obilježjima poslovanja. Drugi bi bio snažnije povezati poreznu obvezu s ostvarenim prihodima. Treći bi mogao kombinirati osnovni paušal s određenim pokazateljima turističkog prometa ili iskorištenosti smještajnih kapaciteta.
Svaki od tih modela ima prednosti i nedostatke, a njihova bi primjena zahtijevala detaljnu procjenu administrativnih troškova, poreznih učinaka i dostupnosti podataka. Pritom treba imati na umu da porez na dohodak nije jedini instrument kojim država i lokalna samouprava mogu upravljati razvojem privatnog smještaja.
Zato pitanje možda nije treba li potpuno napustiti paušal, nego može li se pronaći bolja ravnoteža između jednostavnosti sustava, lokalnih razlika i stvarnih poslovnih mogućnosti iznajmljivača.
Indeks turističke razvijenosti daje vrijedne informacije o hrvatskim turističkim destinacijama. Omogućuje usporedbe, praćenje razvoja i donošenje odluka na temelju mjerljivih pokazatelja. No nijedan indeks ne može odgovoriti na pitanja za koja nije osmišljen. ITR ne pokazuje koliko zarađuje određeni iznajmljivač, koliki su mu troškovi niti koliko mu na kraju godine ostaje prihoda
Kada se na temelju takvog indeksa određuju porezni rasponi, polazi se od pretpostavke da razvijenija destinacija pruža bolje mogućnosti ostvarivanja prihoda. Ta pretpostavka može biti razumna na razini turističkog tržišta, ali ne mora vrijediti za svakog pojedinog iznajmljivača. Zato rasprava o paušalnom porezu ne bi trebala završiti pitanjem koliko će iznajmljivači plaćati 2027. godine. Jednako je važno pitati zašto će upravo toliko plaćati i koliko odabrani kriterij odgovara stvarnosti poslovanja.


 Prijavi se
 Prijavi se
Apartmanija.hr prijava


